雨漏りに火災保険は使えるか——対象になる原因、ならない原因
公開 更新  ツギノテ編集部
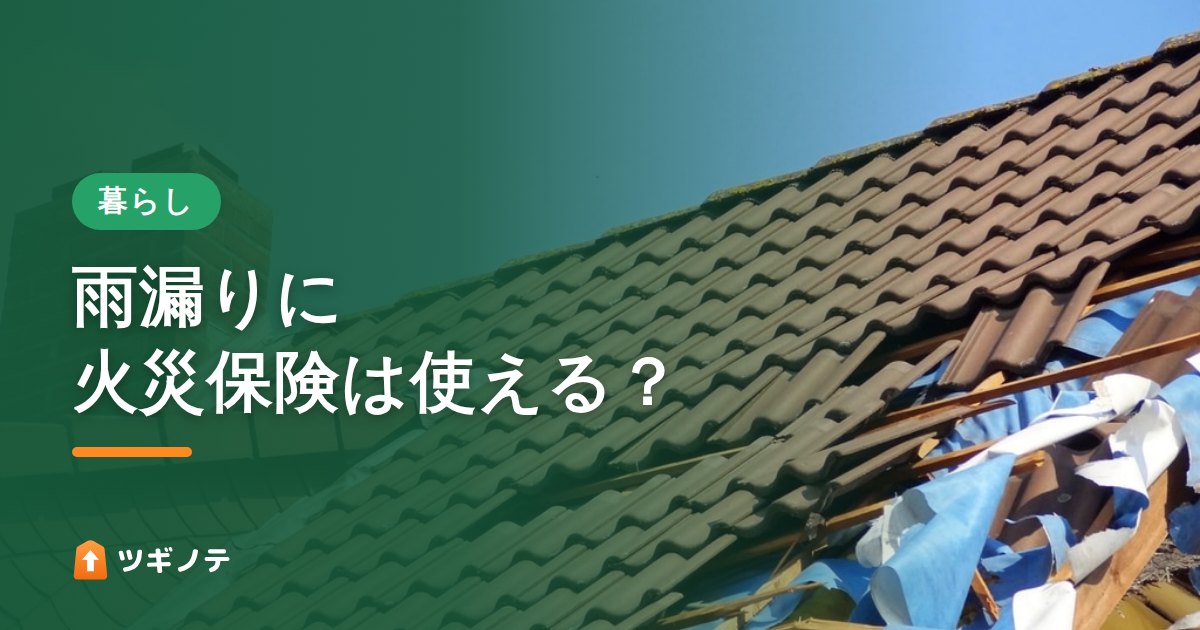
雨漏りに火災保険が使えるかどうかは、雨漏りの原因で決まります。台風の強風で瓦が飛んだ、雹で屋根材が割れた、大雪の重みで雨どいが壊れた。こうした自然災害による破損から雨が入ったのなら、補償の対象になりえます。屋根や防水層が古くなって漏れ始めたのなら、対象外です。
対象になるのは「風災・雹災・雪災」による破損
多くの火災保険には、火事だけでなく、強風・雹・雪による建物の損害を補償する「風災・雹災・雪災」の補償が含まれています。雨漏りで保険が関わるのは、ほぼこの補償です。
よく誤解されますが、保険が補償するのは雨漏りそのものではありません。自然災害で壊れた建物です。台風で棟板金がめくれ、そこから雨が入った。この場合、めくれた板金の修理と、雨で傷んだ天井の修理が補償の対象になりえます。
経年劣化・施工不良は対象外
一方、年月がたってコーキングがひび割れた、防水層が寿命を迎えた、といった経年劣化による雨漏りは対象外です。新築時の施工に問題があった場合も、火災保険ではなく施工会社の責任の問題になります。
紛らわしいのが「水濡れ」の補償です。名前からは雨漏りも含まれそうですが、水濡れ補償が対象にしているのは、給排水設備の故障や上の階からの漏水です。屋根や外壁からの雨漏りは、通常含まれません。
請求の期限は3年。ただし早いほど通りやすい
保険金を請求する権利は、損害が起きてから3年で時効を迎えます(保険法95条)。ただ、時間がたつほど「その台風が原因だったのか」「もとから傷んでいたのではないか」の判断が難しくなります。気づいた時点で保険会社に連絡するのが基本です。待って得をすることはありません。
契約によっては、損害額が一定以上でないと支払われない条件がついていることもあります。古い契約には、損害が20万円以上の場合に限って支払う方式のものがあります。証券で免責金額や支払いの条件を確かめておきます。
請求は、自分で保険会社に連絡すればできる
流れは単純です。保険会社か代理店に連絡し、保険金請求書、修理の見積書、被害箇所の写真を送ります。損害の状況によっては、保険会社が手配する鑑定人が現地を確認します。支払いが決まれば、保険金が振り込まれます。
写真は、破損した箇所と室内の雨染みの両方を撮っておきます。いつ漏れ始めたか、そのとき台風や大雪があったかの記録も、原因の判断に使われます。
「保険で自己負担ゼロ」の勧誘には乗らない
「火災保険を使えば無料で直せます」と訪問や電話で持ちかけ、申請の代行と引き換えに保険金の3〜4割といった手数料を取る業者とのトラブルについて、国民生活センターは繰り返し注意を呼びかけています。保険金が下りなかったのに解約料を請求された、実際と違う原因で申請するよう勧められた、といった相談が寄せられています。
事実と違う原因で申請すれば、保険金詐欺になりかねません。請求は自分でできます。手数料を払う理由は、本来どこにもありません。訪問販売で契約してしまったなら、契約書面を受け取った日から8日以内はクーリング・オフができます。
本ページは一般的な情報の整理であり、個別の事案に対する法的助言ではありません。 費用は一般的な価格帯の目安で、実際の金額は条件や事業者によって変わります。 誤りを見つけた場合はお問い合わせからお知らせください。